Agronegócios
Crédito rural cai 20% em MS e dívidas já somam R$ 12,8 bilhões no campo
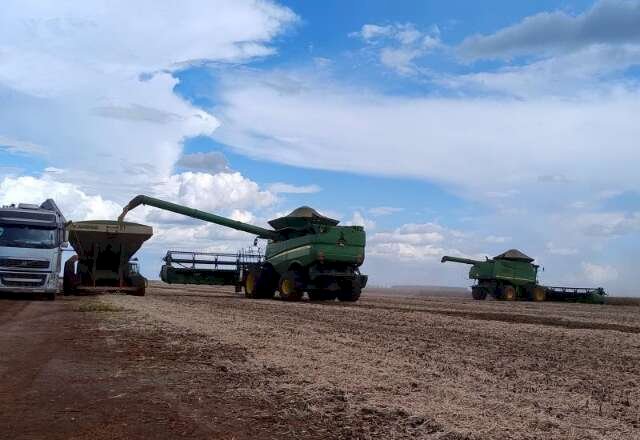
Custo para produzir soja chega a R$ 5 mil por hectare, enquanto financiamentos cobrem apenas 13% das despesas
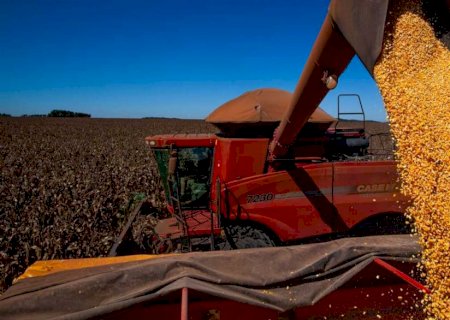
| JHEFFERSON GAMARRA / CAMPO GRANDE NEWS
Cotações

O crédito rural contratado em Mato Grosso do Sul caiu 20,2% na safra 2025/2026, enquanto o endividamento dos produtores avança e aumenta a dificuldade para financiar o próximo ciclo agrícola. O volume de operações registradas no Estado foi de R$ 14,9 bilhões, o menor patamar dos últimos anos, segundo levantamento da Aprosoja/MS (Associação dos Produtores de Soja de Mato Grosso do Sul). Ao mesmo tempo, R$ 12,8 bilhões da carteira estadual de crédito rural estavam classificados como problemáticos em agosto de 2026, o equivalente a 27,1% do total.
O cenário preocupa o setor diante dos custos para implantar e conduzir as lavouras. Na safra 2026/2027, produzir soja em Mato Grosso do Sul custa, em média, R$ 5.024,82 por hectare. Considerando a área estimada de 4,874 milhões de hectares, a necessidade de capital para cobrir todas as despesas da cultura chega a aproximadamente R$ 24,5 bilhões. Somente a compra de fertilizantes, defensivos agrícolas e sementes deve consumir cerca de R$ 15 bilhões.
Os números fazem parte do Informativo Econômico 16/2026, elaborado pela Aprosoja/MS com base em dados do Banco Central e da Serasa Experian, entre outras fontes. O estudo analisa a redução dos financiamentos, o aumento das dificuldades de pagamento e as condições disponíveis para o custeio da produção.
A retração do crédito não ficou restrita à última safra. O volume contratado em Mato Grosso do Sul caiu pelo segundo ciclo consecutivo e ficou 38,4% abaixo do pico registrado em 2023/2024. Quando os valores são corrigidos pela inflação, a redução é ainda mais expressiva: o crédito rural voltou a um patamar próximo ao de quase uma década atrás, apesar do aumento da área plantada e dos custos de produção.
O movimento também continua no início da safra 2026/2027. Entre julho e setembro deste ano, foram contratados R$ 3,1 bilhões no Estado, recuo de 29% em relação ao mesmo período de 2025. No custeio agrícola, destinado às despesas necessárias para plantar e manter as lavouras, o volume caiu de R$ 3,1 bilhões para R$ 2,1 bilhões na mesma comparação.
“Os dados mostram que a dificuldade do produtor rural vai além da redução no volume de crédito contratado. Temos custos de produção elevados, juros que encarecem o financiamento e instituições financeiras mais criteriosas na concessão dos recursos. Esse conjunto de fatores exige atenção ao planejamento financeiro e às condições necessárias para conduzir a safra', avalia o analista de Economia da Aprosoja/MS, Raphael Gimenes.
Menos dinheiro para plantar - A maior retração ocorreu nas operações de custeio agrícola, utilizadas para financiar despesas como fertilizantes, defensivos, sementes e outros insumos. Em Mato Grosso do Sul, os recursos destinados a essa finalidade caíram de R$ 10,8 bilhões na safra 2022/2023 para R$ 5,6 bilhões em 2025/2026, redução de 49% em valores nominais e de 55% quando descontada a inflação.
No financiamento específico da soja, a queda também foi significativa. As contratações recuaram de R$ 6,4 bilhões em 2023/2024 para R$ 3,4 bilhões em 2025/2026. No mesmo intervalo, a área financiada pelo crédito rural diminuiu de 1,54 milhão para 710 mil hectares, uma redução de 54%.
Na última safra, o financiamento bancário de custeio alcançou aproximadamente 15% da área cultivada com soja no Estado. O número de operações de crédito rural também diminuiu, passando de 36 mil em 2023/2024 para 28,5 mil em 2025/2026, queda de 20,7%.
Os dados indicam que a dificuldade não está apenas na redução do valor financiado por produtor. Menos operações foram contratadas, sinalizando que parte dos agricultores também enfrenta obstáculos para conseguir acesso aos recursos.
Entre os nove estados que mais contratam crédito rural no País, Mato Grosso do Sul teve a maior retração na safra 2025/2026. Enquanto o volume estadual caiu 20,2%, Paraná, Mato Grosso e Santa Catarina registraram aumentos nas contratações. Goiás e Rio Grande do Sul também tiveram recuos, mas menores.
A participação de Mato Grosso do Sul no crédito rural brasileiro caiu para 4,2%, a menor da série histórica iniciada em 2013/2014. Naquele período, o Estado contratou R$ 15,6 bilhões em valores corrigidos pela inflação. O volume real chegou a R$ 27,2 bilhões em 2023/2024, mas recuou para R$ 15,2 bilhões em apenas duas safras.
Custo da soja supera R$ 5 mil por hectare - A diminuição do crédito ocorre em um momento de elevada necessidade de recursos para a produção. Conforme o levantamento da Aprosoja/MS, o custo total para produzir um hectare de soja na safra 2026/2027 é estimado em R$ 5.024,82.
Desse valor, R$ 3.078,63 correspondem a insumos, divididos entre fertilizantes, com custo estimado de R$ 1.367,31 por hectare; defensivos agrícolas, com R$ 1.071,42; e sementes, com R$ 542,50.
A conta considera uma área de 4,874 milhões de hectares de soja no Estado. Para cobrir o custo total da cultura, a necessidade de capital chega a R$ 24,5 bilhões. Apenas para adquirir os insumos, o produtor precisa de aproximadamente R$ 15 bilhões.
Na safra 2025/2026, as operações de custeio da soja registradas no sistema do Banco Central somaram cerca de R$ 3,35 bilhões. Esse montante corresponde a apenas 13,7% do custo total estimado para a produção na temporada seguinte.
A diferença precisa ser coberta por outras fontes, como recursos próprios, CPR (Cédulas de Produto Rural), operações de troca de insumos por produção futura e crédito concedido por fornecedores. Embora essas alternativas permitam manter a atividade, podem envolver prazos menores e custos financeiros mais elevados, ampliando a exposição do produtor a problemas caso a colheita seja prejudicada ou os preços caiam.
O estudo também aponta que o custo de produção exige uma quantidade expressiva de soja apenas para cobrir as despesas. Considerando o preço médio de R$ 119,52 por saca, são necessárias 42,04 sacas por hectare para pagar o custo total estimado. Para quem trabalha com área arrendada, a necessidade sobe para 57,04 sacas por hectare.
Juros mais altos e exigências maiores - Além da redução na oferta de crédito, o produtor enfrenta financiamentos mais caros. A taxa média ponderada das operações de custeio contratadas em Mato Grosso do Sul chegou a 12,1% ao ano na safra 2025/2026, acima da média nacional, de 10,5%.
Em 2020/2021, a taxa média estadual era de aproximadamente 5,9% ao ano. O custo aumentou nos ciclos seguintes e permaneceu elevado, pressionando o orçamento das propriedades rurais.
Segundo o estudo, parte dessa situação está relacionada à composição das fontes de financiamento. Os recursos controlados, que seguem condições de juros definidas pelo Plano Safra, praticamente não cresceram em valores nominais ao longo de 12 anos. Em valores corrigidos pela inflação, recuaram 45%, passando de R$ 14,8 bilhões em 2013/2014 para R$ 8,1 bilhões em 2025/2026.
O crescimento do crédito registrado entre 2018 e 2024 veio principalmente de recursos livres, que seguem taxas de mercado e incluem operações lastreadas em LCA (Letras de Crédito do Agronegócio). Com o aumento dos juros, essas fontes ficaram mais caras e perderam espaço.
As operações lastreadas em LCA não controlada em Mato Grosso do Sul caíram de R$ 11,6 bilhões em 2023/2024 para R$ 2 bilhões em 2025/2026, redução de 83%.
Ao mesmo tempo, instituições financeiras passaram a adotar critérios mais rigorosos diante do aumento da inadimplência e dos pedidos de recuperação judicial. Entre as medidas estão a exigência de garantias adicionais, a redução dos limites para clientes com restrições cadastrais e a concentração dos recursos em produtores com histórico de pagamento e patrimônio que possa servir como garantia.
O levantamento também destaca a ampliação das exigências socioambientais para determinadas operações de crédito rural, o que pode aumentar a documentação necessária para a contratação dos financiamentos.
Carteira problemática chega a R$ 12,8 bilhões - A dificuldade de acesso a novos empréstimos ocorre paralelamente ao agravamento das condições financeiras de parte dos produtores. Dados do Banco Central apontam que Mato Grosso do Sul tinha R$ 47,2 bilhões em saldo de crédito rural em agosto de 2026. Desse total, R$ 12,8 bilhões estavam classificados como carteira problemática.
O indicador inclui operações renegociadas, prorrogadas, inadimplentes ou em atraso. Em dezembro de 2022, essa parcela representava apenas 2,5% da carteira estadual. Em agosto deste ano, chegou a 27,1%, percentual superior à média nacional, de 23,8%.
A situação também aparece nos dados sobre atrasos nos pagamentos. Segundo o informativo, o volume de operações inadimplentes em Mato Grosso do Sul quase dobrou em 12 meses, passando de R$ 1,76 bilhão em agosto de 2025 para R$ 3,47 bilhões em agosto de 2026.
O crescimento ocorreu mesmo após sucessivas renegociações de dívidas, indicando que as medidas adotadas não foram suficientes para recuperar a capacidade de pagamento de parte dos produtores.
Na comparação entre os estados com as maiores carteiras de crédito rural, Mato Grosso do Sul tinha a quinta maior proporção de operações problemáticas em agosto de 2026, atrás de Rio Grande do Sul, Maranhão, Pará e Goiás.
O quadro reduz a margem para novos financiamentos. Com maior percepção de risco, bancos e outras instituições podem limitar os valores liberados, exigir garantias mais robustas e encarecer as operações, inclusive para produtores que ainda mantêm os pagamentos em dia.
Pedidos de recuperação judicial crescem 118% - Outro indicador da pressão financeira no campo é o avanço dos pedidos de recuperação judicial no agronegócio. Conforme dados da Serasa Experian reunidos pela Aprosoja/MS, Mato Grosso do Sul registrou 216 pedidos em 2025, aumento de 118% em relação ao ano anterior. O Estado ficou na quarta posição nacional em número de solicitações.
No primeiro trimestre de 2026, foram contabilizados 38 pedidos, alta de 52% em relação aos 25 registrados no mesmo período de 2025.
O crescimento acompanha uma tendência nacional. Em todo o Brasil, os pedidos de recuperação judicial no agronegócio passaram de 534 em 2023 para 1.272 em 2024 e chegaram a 1.990 em 2025, recorde da série apresentada no levantamento.
Embora o número absoluto de pedidos em Mato Grosso do Sul seja menor que o de estados como Mato Grosso e Goiás, a Aprosoja/MS destaca que o impacto proporcional é o maior entre os cinco estados com mais solicitações em 2025.
Considerando o saldo de crédito rural, o Estado registrou 45,8 pedidos de recuperação judicial para cada R$ 10 bilhões em carteira. O indicador ficou acima do observado em Goiás, com 36,9; Mato Grosso, com 31,5; Paraná, com 25,6; e Minas Gerais, com 19,4.
Dos 38 pedidos registrados em Mato Grosso do Sul no primeiro trimestre de 2026, 22 foram apresentados por empresas ligadas ao agronegócio, 13 por produtores rurais pessoas físicas e três por produtores pessoas jurídicas.
A recuperação judicial permite reorganizar dívidas e suspender cobranças e execuções por determinado período, mas também pode dificultar a continuidade das atividades. De acordo com o estudo, o acesso a novos financiamentos praticamente se fecha durante o processo, enquanto fornecedores podem passar a exigir pagamento à vista. Além disso, algumas obrigações podem ficar fora do plano de recuperação.
Por isso, a Aprosoja/MS considera que esse caminho deve ser utilizado como último recurso, depois de esgotadas as alternativas de prorrogação e renegociação das dívidas.
Plano Safra aumenta, mas reduz recursos para custeio - O levantamento também analisa o Plano Safra 2026/2027, anunciado com orçamento de R$ 525,1 bilhões para a agricultura empresarial, aumento nominal de 1,7% em relação ao ciclo anterior. Quando descontada a inflação, porém, o estudo estima uma redução real de 2,4%.
A principal preocupação está na distribuição dos recursos. O orçamento destinado ao custeio e à comercialização caiu de R$ 414,7 bilhões para R$ 384,9 bilhões, redução nominal de 7,2% e de aproximadamente 11% em termos reais.
Já os recursos destinados a investimentos aumentaram de R$ 101,5 bilhões para R$ 140,2 bilhões, alta nominal de 38,1%. Embora sejam importantes para a modernização e a expansão da atividade rural, essas linhas atendem a finalidades diferentes das despesas imediatas necessárias para implantar e conduzir as lavouras.
O contraste é relevante porque o custeio financia a compra dos insumos e outras despesas essenciais para o início do ciclo produtivo. Com menos recursos disponíveis nessa modalidade, o produtor precisa recorrer com maior frequência a fontes alternativas, que podem ter juros mais elevados e prazos de pagamento menores.
O informativo ressalta ainda que o volume anunciado no Plano Safra não corresponde necessariamente ao montante efetivamente contratado. Na safra 2025/2026, por exemplo, o Sicor (Sistema de Operações do Crédito Rural e do Proagro) registrou R$ 353 bilhões em operações no País, valor inferior ao orçamento anunciado para as linhas consideradas pelo estudo.
Renegociação de dívidas e alternativas - Entre as medidas disponíveis para os produtores está a linha de renegociação prevista pela Medida Provisória nº 1.376/2026 e regulamentada pela Resolução nº 5.330/2026 do Conselho Monetário Nacional. A iniciativa permite reorganizar dívidas de custeio, investimento, comercialização e Cédulas de Produto Rural de produtores que comprovem perdas de renda nas condições estabelecidas pela norma.
Conforme o informativo, a linha prevê prazo de até oito anos para pagamento, com dois anos de carência, e taxas anuais de 6% para beneficiários do Pronaf (Programa Nacional de Fortalecimento da Agricultura Familiar), 9% para o Pronamp (Programa Nacional de Apoio ao Médio Produtor Rural) e 12% para os demais produtores, respeitados os limites e critérios de enquadramento.
O prazo de contratação indicado no estudo é 12 de novembro de 2026, e a adesão exige laudo técnico que comprove as perdas. Para operações acima dos limites previstos, os recursos dependem de fontes como Letras de Crédito do Agronegócio e poupança rural, sem equalização de juros, o que mantém o risco da operação com as instituições financeiras.
A Aprosoja/MS avalia que as medidas existentes podem aliviar parte das dívidas, mas não resolvem a falta de recursos para financiar a próxima safra. Entre as propostas apresentadas pela entidade estão a ampliação do prazo de contratação da linha de renegociação, a inclusão de parcelas vencidas em 2026 e a vencer em 2027 e a simplificação dos procedimentos para comprovação das perdas.
O estudo também defende a criação de um fundo garantidor para ampliar o acesso à renegociação, a atualização automática dos limites de crédito rural conforme os custos de produção, a recomposição dos recursos destinados ao custeio com juros controlados e o fortalecimento do FCO (Fundo Constitucional de Financiamento do Centro-Oeste) Rural.
Outra possibilidade destacada é ampliar o apoio ao seguro rural, que passou a integrar as garantias do crédito e pode assegurar prioridade nas prorrogações e renegociações, conforme a legislação citada no informativo.
Para os produtores, a recomendação é organizar as dívidas e os vencimentos, verificar as condições de enquadramento na linha de renegociação, providenciar a documentação técnica das perdas e buscar a prorrogação dos contratos quando houver previsão aplicável.
O diagnóstico da Aprosoja/MS aponta que o desafio vai além dos juros elevados. A combinação de crédito em retração, custos crescentes, maior seletividade dos bancos e avanço do endividamento pressiona a capacidade de financiamento da atividade. Para a safra 2026/2027, o setor precisa conciliar a reorganização das dívidas existentes com a obtenção de recursos suficientes para manter a produção de soja em Mato Grosso do Sul.
Clique aqui e confira as últimas notícias de Itaporã!
Siga o Itaporã News no Youtube!
Grupo do WhatsApp do Itaporã News Aberto!
WhatsApp. VIP do Itaporã News clicando aqui!"
WhatsApp do Itaporã News, notícias policiais!
"Ao vivo a programação da Alternativa FM de Itaporã."

LEIA MAIS